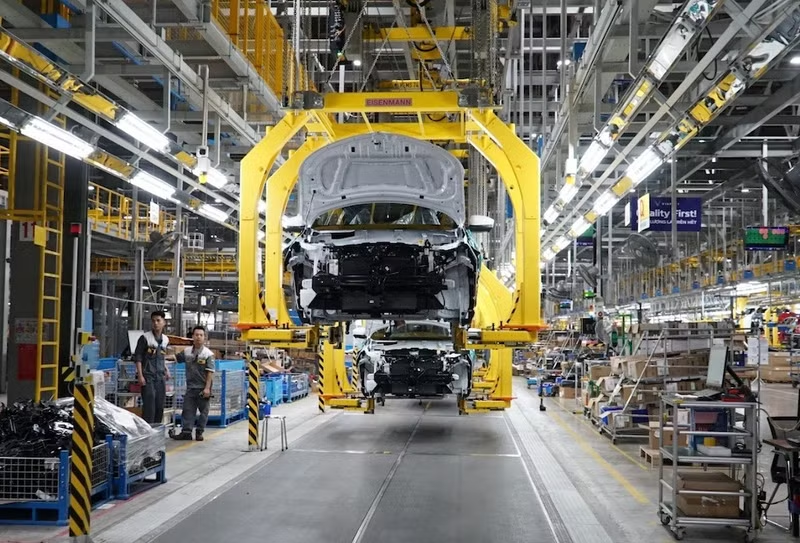
베트남자동차제조업협회(VAMA), 타인꽁그룹(TC Group), 빈패스트(VinFast)가 집계한 자료에 따르면, 올해 1월부터 9월까지 베트남 자동차 시장의 총 판매량은 작년 동기 대비 20.2% 증가한 49만5천138대로 집계됐다.
9월 한 달간 판매량은 직전월 대비 29%, 작년 동기에 비해서는 28% 증가한 6만2천590대였다.
8월의 둔화 이후 9월에는 대부분의 차량 세그먼트에서 판매가 증가하며 시장이 회복됐다. 자동차 제조사들은 연말 성수기를 앞두고 판촉 행사, 금융 인센티브, 음력 7월 이후 회복된 소비자 수요에 힘입어 실적을 끌어올렸다.
이 같은 상승세가 4분기에도 이어진다면 베트남 자동차 시장은 2025년에 기록한 60만4천134대의 역대 최고치를 넘어 연간 70만 대에 근접할 것으로 전망된다.
전기차, 성장 견인...빈패스트 9월에만 17% 증가
올해 1~9월 전기차는 시장 성장의 주요 동력 중 하나로 꼽혔다. 빈패스트는 9월 한 달간 2만3천624대의 전기차를 인도해 전월 대비 17% 증가했다고 밝혔다. 1~9월 누적 인도량은 17만7천697대로, 지난해 전체 인도량(17만5천99대)을 이미 넘어섰다.
즈엉 티 투 짱 빈패스트 글로벌 자동차 영업 부대표는 “소비자들의 긍정적인 반응이 제품 개발과 서비스 품질 개선을 지속하는 데 큰 동력이 되고 있다”고 말했다. 그는 “9개월간의 실적이 4분기 성장의 기반이 될 뿐 아니라 베트남의 친환경 교통 전환에도 기여할 것”이라고 덧붙였다.
한편, VAMA 회원사들은 9월에 하이브리드 차량 2천168대를 판매했다. 전월 대비 56%, 작년 동기에 비해서는 무려 58% 증가한 수치다. 1~9월 누적 판매량은 1만6천57대로, 지난해 같은 기간(9천785대)보다 무려 64% 늘었다.
업계 전문가들은 이러한 증가세가 연비 효율성과 저탄소 배출을 중시하는 소비자 관심이 높아진 결과라고 분석했다. 하이브리드는 내연기관과 전기모터를 결합해 충전 인프라에 전적으로 의존하지 않는 대안을 제공한다.
일부 브랜드가 파워트레인별 세부 판매량을 공개하지 않아 실제 하이브리드 판매량은 VAMA 집계보다 더 많을 수 있다.
연말까지 현대 투싼 하이브리드, 현대 팰리세이드 하이브리드, 스바루 포레스터 하이브리드, BYD 실라이온 5, 차세대 렉서스 ES 등 다양한 전동화 신차가 출시될 예정이다.
이들 신차는 세그먼트, 기술, 가격 측면에서 소비자 선택의 폭을 넓히는 한편, 배터리 전기차, 하이브리드, 기존 내연기관차 간 경쟁을 더욱 치열하게 만들 것으로 보인다.
4분기엔 경쟁 본격화
자동차 제조사와 딜러들은 연말까지 다양한 판매 인센티브를 지속 제공하며 신차 출시 준비에 박차를 가할 전망이다.
내연기관차의 경우, 할인, 차량 등록세 지원, 무상 장비 제공, 금융 인센티브 등이 여전히 주요 판매 전략으로 활용되고 있다.
재고 소진 압박과 신차 출시가 맞물리면서 특히 SUV와 크로스오버 세그먼트에서 가격 경쟁이 더욱 심화될 것으로 예상된다.
전동화 차량 라인업도 확대되고 있다. 빈패스트는 인도 속도를 높일 것으로 보이며, 글로벌 브랜드들도 배터리 전기차(BEV), 하이브리드 전기차(HEV), 플러그인 하이브리드 전기차(PHEV) 등 다양한 모델을 베트남 시장에 선보이고 있다.
소비자 선택지가 넓어지면서 가격 외에도 주행거리, 연료 소비, 유지비, 안전 기술, 충전 편의성, 애프터서비스 등이 구매 결정에 중요한 영향을 미칠 전망이다.
4분기 실적은 올해 70만 대 판매 달성 여부를 가늠할 중요한 분기점이 될 것으로 보인다. 또한 소비자들이 휘발유 차량, 하이브리드, 완전 전기차 중 어떤 선택을 하는지에 대한 명확한 흐름도 확인할 수 있을 전망이다.
자동차 산업의 기회와 도전
시장 규모 확대는 국내 자동차 산업에 새로운 기회를 제공하는 동시에 교통 및 에너지 인프라에 대한 부담도 가중시킬 수 있다.
차량 보유가 늘어나면 도시 도로망, 충전소, 에너지 공급 시스템에 대한 압박이 커질 것으로 예상된다. 규제 당국은 전력 부하 관리, 충전소 안전 등 국가 기술 표준 개발을 지속해야 할 필요가 있다.
시장 확대는 자동차 부품 및 공급망 분야의 외국인직접투자(FDI) 유치에도 긍정적인 영향을 미칠 수 있다.
충분한 수요가 뒷받침된다면 부품·에너지 저장 배터리·자동차 소프트웨어 제조사들이 수입에 의존하기보다 베트남 내 생산시설 설립을 적극 검토할 가능성이 높아진다.
이러한 투자는 국내 조립업체의 현지화율 제고, 생산비 절감, 글로벌 가치사슬 내 경쟁력 강화에도 도움이 될 것으로 기대된다.
급격한 시장 성장세는 2026년 4분기와 2027년에도 가격 경쟁 심화와 제품 구조 재편을 촉진할 수 있다.
내연기관차에 집중하는 국내 조립업체들은 전기차 및 완성차(CBU) 수입차와의 경쟁에서 시장 점유율을 지키기 위해 금융 인센티브 확대, 등록세 지원 강화, 수익성 일부 포기 등의 전략을 모색해야 할 것으로 보인다.
배터리 전기차, 하이브리드, 기존 내연기관차 간 경쟁이 심화되면서, 자동차 제조사들은 라인업을 최신화하고, 운용비용을 최적화하는 한편, 디지털 서비스를 포함한 애프터서비스 개선에 더욱 힘쓸 것으로 전망된다.